- 深圳市嘉盛行供应链有限公司
- 18814345679


产品描述
优势及发展:深圳坪山综合保税区与中国香港对比,仓储成本、人工成本分别约为中国香港的1/4、1/3;与深圳市区相比,仓储成本、人工成本分别约为1/2、3/5.
园区业态向“保税+”生产业转型升级,推动园区业态与区外产业链、供应链、创新链“三链融合”,打造“生物保税研发”“ICT产品检测”“集成电路及电子元器件国际分拨”等,助推深圳高新技术产业更高质量发展。
1、一般贸易企业转厂给国内外资企业
国内A企业是一般贸易企业,是液晶显示器生产厂家,国内外资企业B是进料加工企业,是液晶电视机生产厂家。A工厂的产品正好是B工厂的原材料。但是B工厂的原材料不可以在国内直接购买,需要进口才能核销手册,所以B工厂要求A工厂做转厂交货。即A工厂先把货物出口到再由B工厂用手册申报进口。
解决方案:
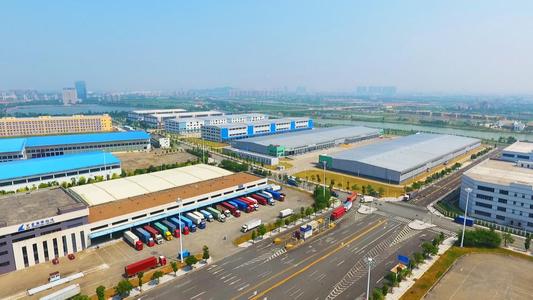
深圳坪山综合保税区具有“境内关外”的性质,货物出到深圳坪山综合保税区相当于货物出到一样,所以A工厂实际只需要把货物出到深圳出口加工区申报出口,B工厂申报进口。
A工厂出口可以申请退税,取得价格上的优势,B工厂也可以核销其手册。
转厂的原因:
原因一:企业有退税需求,需要通过转厂
(出口复进口)中的出口环节达到退税的目的。
原因二:交易双方中的加工贸易企业有核销需求。
原因三:有公司-收付汇可通过保税区报关(转厂)完成整个贸易链条
加工贸易企业:是指从国外进口原料、材料或零件,利用本国的廉价劳动力和土地,加工成成品后复出口的企业。加工贸易企业又称三来一补企业:包括常见的进料加工企业、来料加工企业。特点:加工贸易企业的原材料必需从国外进口,成品必需复出口,进口多少料件要对应出口多少成品,一进一出必需平衡,报关